8月20日:国家药监局通过优先审评审批程序批准成都盛迪医药(恒瑞医药子公司)申报的1类创新药富马酸立康可泮胶囊(恒优达)上市,用于既往未接受过补体抑制剂治疗的阵发性睡眠性血红蛋白尿症(PNH)成人患者,国产补体抑制剂实现突破。
8月26日:美国FDA批准Revolution Medicines公司泛RAS靶向药Daraxonrasib(商品名Rasonque)治疗既往经治的转移性胰腺癌,成为全球首款泛RAS抑制剂,将经治患者中位总生存期从6.7个月延长至13.2个月,破解“癌王”靶向治疗瓶颈;同周,国家组织高值医用耗材联合采购办公室启动第七批耗材国采。
8月28日:十四届全国人大常委会第二十四次会议表决通过《中华人民共和国医疗保障法》,自2027年1月1日起施行,系我国医疗保障领域首部基础性、综合性法律,对基本医保、大病保险、医疗救助、商业健康保险等作出系统性制度安排,医保治理迈入法治化轨道,为医药行业长期健康发展提供稳定的法律预期。
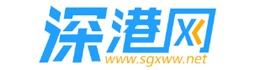
8月31日:第十二批国家组织药品集采开标落地,65个品种全部采购成功,327家企业521个产品拟中选,其中10个原研药参与报价并成功中选、为历批最多,标志国家药品集采从“唯低价”转向“反内卷、多元保障”,引导行业从价格战走向价值战。
8月31日:国家药监局同日批准5款创新药上市,包括和记黄埔凡瑞格拉替尼(FGFR2融合肝内胆管癌)、同源康氘申艾替尼(EGFR突变NSCLC伴脑转移)、智翔金泰纬利妥米单抗(复发难治多发性骨髓瘤)、丽珠单抗莱康奇塔单抗(中重度斑块状银屑病)及杨森伊可白滞素(银屑病),8月国内累计10款创新药获批,创单月丰收。
8月31日:迪哲医药与阿斯利康就舒沃哲(EGFR exon20ins NSCLC)的全球独家授权协议正式生效,首付款6亿美元、临床及销售里程碑最高9亿美元;正大天晴将HER2双抗ADC授权印度Cipla(最高1.23亿美元);8月国内创新药BD出海单月落地8笔、潜在总额约60亿美元,出海持续升温。
8月31日:经济日报报道,前8月全球医药投融资同比大增72%,创新药企盈利加速兑现;“十五五”规划首提全链条支持创新药,医保商保“双目录”、新版基药目录纳入国产1类创新药等政策持续完善,行业正迈入价值兑现期。
(一)总体情况
截至2026年8月31日,生物医药领域关于化学制药(以IPC分类号A61K31“含有机活性成分的医药配制品”为统计口径)累计公开专利约438.26万件(4,382,560件),较8月15日的437.42万件继续稳步增长,反映了化学制药作为生物医药核心子领域的深厚技术积淀和持续创新活力。化学制药是现代医药产业的基础支柱,涵盖小分子药物、化学合成药物、有机活性成分制剂等广泛领域,全球专利布局数量庞大,且随着新靶点、新机制药物的不断涌现,专利产出保持稳定增长态势。
(二)专利权人排名(累计公开量TOP3)
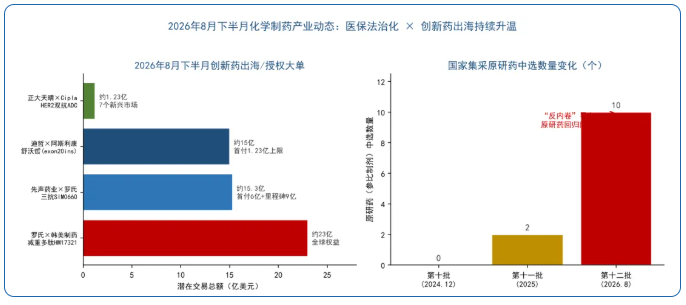
申请人方面,化学制药相关专利技术主要集中在以下企业:默克/默沙东(Merck,100,388件),辉瑞(Pfizer,89,403件),罗氏(Roche,82,664件)。此外,诺华(76,001件)、拜耳(63,704件)、阿斯利康(58,548件)、赛诺菲(53,718件)、百时美施贵宝(47,891件)等国际制药巨头也在该领域布局深厚。从企业国别分布看,欧美跨国制药企业在化学制药领域长期占据主导地位,TOP10中欧美企业占据绝大多数席位,反映出其在小分子药物研发和专利布局方面的先发优势和系统性积累。中国制药企业中,恒瑞医药和正大天晴已有一定积累,但与国际巨头仍有显著差距,未来提升空间巨大。
(三)2026年8月16—31日新增公开专利
2026年8月16日至31日期间,化学制药领域新增公开专利约4,787件,较8月上半月(4,477件)环比增长6.9%,半月公开节奏稳中有升。新增公开专利集中在以下专利权人:中国科学院(48件,含其下属研究所),罗氏(Roche,36件),杨森(Janssen,强生旗下,29件)。此外,阿斯利康(26件)、默克/默沙东(25件)、浙江大学(25件)、吉利德科学(24件)、中山大学(24件)、勃林格殷格翰(23件)、礼来(21件)等企业及机构也保持较高产出节奏。值得关注的是,中国科学院在本半月新增中蝉联首位,凸显科研院所在小分子新靶点、新机制研究中的源头创新作用;罗氏凭借在肿瘤、自免等领域的密集布局跃升至第二位,杨森制药依托多发性骨髓瘤、银屑病等管线稳步放量,中国高校(浙江大学、中山大学)持续保持全球前列的专利产出。
(一)专利趋势分析
从专利数据看,化学制药领域已形成以默克/默沙东、辉瑞、罗氏为第一梯队,诺华、拜耳、阿斯利康紧随其后的竞争格局。欧美跨国制药企业在化学制药专利总量上占据绝对优势,TOP3企业的累计专利量均超过8万件,反映出其在小分子药物研发领域数十年的深厚积累。在8月下半月新增专利方面,中国科学院以48件位居首位,罗氏和杨森紧随其后,显示出源头创新与产业转化并进的趋势——中国科学院连续两个半月蝉联新增首位,中国高校及科研机构在化学制药专利布局中的话语权持续提升。未来化学制药专利竞争将呈现以下趋势:一是靶点创新和作用机制创新将成为专利布局的核心方向;二是药物递送系统和制剂工艺专利的比重将持续上升;三是AI辅助药物发现相关专利将快速增长,重塑化学制药研发范式。
(二)产业动态分析
从产业应用来看,当前化学制药领域的产业化路径呈现三大清晰主线。
第一条主线是医保法治化与集采规则重塑同步推进。8月28日《中华人民共和国医疗保障法》表决通过,作为医保领域首部基础性法律,将医保基金监管、药品耗材集采、医保目录调整等核心机制法定化,为行业提供稳定的长期制度预期;8月31日第十二批国家药品集采开标落地,10款原研药中选为历批最多,从第十批0个、第十一批2个到本批10个,集采从“唯低价”转向“稳临床、保质量、反内卷、防围标”,原研药企主动调整对华战略回归主流公立医院市场。
第二条主线是中国原研小分子创新药密集获批、国产替代提速。8月单月国内10款创新药获批上市,覆盖肿瘤、自免、罕见病等多条赛道:和记黄埔凡瑞格拉替尼成为全球首款针对FGFR2融合肝内胆管癌的靶向药,同源康氘申艾替尼(氘代奥希替尼)以95.5%的颅内客观缓解率突破EGFR突变NSCLC脑转移难题,成都盛迪立康可泮填补国产补体抑制剂空白。国产小分子创新药从“跟随仿制”迈入“源头创新”,在难成药靶点与临床未满足需求上持续形成差异化竞争力。
第三条主线是BD出海升温与全球新药突破共振。迪哲医药与阿斯利康就舒沃哲的全球独家授权协议于8月31日生效,首付6亿美元叠加最高9亿美元里程碑;正大天晴将HER2双抗ADC授权印度Cipla拓展新兴市场;先声药业三抗以最高15.3亿美元授权罗氏,罗氏8天内连续落地韩美减重药(23亿美元)、多禧ADC(10亿美元)等亚洲BD大单。海外方面,FDA批准全球首款泛RAS抑制剂Daraxonrasib治疗胰腺癌,诺华BTK抑制剂瑞米布替尼多发性硬化症Ⅲ期成功,百济神州等9家药企与美国政府达成最惠国药价协议,中国创新药从“引进来”转向“走出去”与全球价值链深度绑定。
(三)展望
综合专利数据与产业动态,化学制药领域短期内将呈现以下发展趋势:
第一,小分子创新药仍将是化学制药的核心赛道。泛RAS、FGFR、BCL6降解、KRAS(ON)等新靶点、新机制药物密集涌现,中国科学院、罗氏、杨森等机构在半月新增专利中保持高节奏,叠加AI辅助药物发现技术成熟,小分子新药研发效率与专利产出有望进一步提升,难成药靶点与小分子降解剂(PROTAC、分子胶)将成为下一阶段布局重点。
第二,中国化学制药产业将迎来质变期。医保法治化、集采“反内卷”重塑行业生态,引导企业从价格战走向价值战;国产1类创新药密集获批、BD出海金额屡创新高,叠加“医保+商保”双目录支付体系持续完善,中国创新药企正从“烧钱竞赛”走向“价值造血”,预计下半年将有更多国产小分子创新药获批并走向全球市场。
第三,专利竞争格局将加速演变。国际制药巨头在化学制药领域的专利优势短期内难以撼动,但中国科学院连续蝉联半月新增首位、浙江大学与中山大学等中国高校持续保持全球前列产出,中国在ADC payload、PROTAC、分子胶、AI制药等新兴方向的专利布局正在加速。随着国产创新药出海规模扩大,中国机构在全球化学制药专利版图中的地位将持续提升,专利质量和国际化布局将成为下一阶段竞争的关键。
深圳高智量知识产权运营有限公司,成立于2020年4月,旗下设有深圳高智量知识产权代理有限公司(机构代码为44851)、深圳高智量数据科技有限公司、前海国际知识产权综合运营服务中心、前海国际知识产权综合运营服务中心香港有限公司,是知识产权服务全链条、全牌照公司。
公司秉承“坚持一流标准、坚定价值创造、坚守服务品质”的发展理念,聚焦科技创新和商业市场,布局大湾区,深耕知识产权全球化服务,并与深港两地多所知名院校建立深度合作,聘请了一批在科技、产业、法律领域的资深专家担任高级顾问,培养了一批在知识产权战略咨询、运营转化、确权维权方面经验丰富的专业人才,为各类创新主体提供高质量的知识产权综合解决方案。
网址:http://www.aipbox.com
电话:0755-22670520
邮箱:hr@aipbox.com
地址:
深圳:深圳市前海深港合作区南山街道深商街51号中英人寿大厦1902
深圳市光明区新湖街道圳美大道501号B1栋515
香港:香港尖沙咀梳士巴利道3號星光行12樓14室
梅州:梅州市梅江区梅江控股13楼1301